月次試算表を受け取ってはいるものの、「結局どこを見ればいいのか分からない」という個人事業主や小規模法人の経営者は少なくありません。
売上や最終的な利益の数字だけを確認して満足してしまっている方、あるいは貸借対照表のページはほとんど開いたことがない、という方も多いのではないでしょうか。
月次試算表には、売上や利益だけでなく、現金・預金、売掛金、借入金といった財産や負債の状態も記録されています。見る順番と確認したいポイントを押さえておくだけで、毎月の数字から気づけることは大きく変わってきます。
この記事では、月次試算表で何が分かるのか、貸借対照表と損益計算書をどの順番でどのように見ればよいか、そして毎月確認しておきたい具体的なポイントについて解説します。
- 月次試算表の意味と役割
- 月次試算表で分かること
- 貸借対照表と損益計算書の見方
- 毎月確認したい数字と不自然な残高
- 月次試算表を経営に活かす方法
結論|月次試算表では利益と財産の状態を毎月確認できる
月次試算表を確認すると、その月までの売上・経費・利益といった経営成績と、現金・預金、売掛金、借入金などの財産や負債の状態を、毎月まとめて把握することができます。
具体的には、主に次のようなことを確認できます。
- 売上、経費、利益などの経営成績
- 現金・預金、売掛金、借入金などの財産と負債
- 前月や前年と比較した数字の変化
- 入力漏れや不自然な残高の可能性
ただし、月次試算表が出力されているからといって、そこに並んでいる数字がすべて正しいとは限りません。資料の反映漏れや入力の途中段階であっても、試算表自体は出力できてしまうためです。まずは「何が分かる資料なのか」を理解したうえで、数字の見方を押さえていきましょう。
月次試算表とは
月次試算表とは、毎月の会計データを集計して、月末時点の残高やその月までの損益をまとめた資料のことです。決算書のように、法律で作成が義務づけられている書類ではありませんが、事業の状況を月単位で把握するために、多くの事業者が会計ソフトなどを使って作成・確認しています。
毎月の会計データを集計した資料
月次試算表は、仕訳帳や総勘定元帳に記録された日々の取引を、勘定科目ごとに集計した資料です。
「試算表」という名称は、もともと帳簿の記録に誤りがないかを試しに集計して確認する、という意味合いから来ています。ただし、複式簿記の仕組みそのものを詳しく理解しておく必要はありません。月次試算表は「その時点までの取引を勘定科目ごとにまとめたもの」という理解で十分です。
貸借対照表と損益計算書で確認する
実務で受け取る月次資料は、貸借対照表形式と損益計算書形式に分かれていることが多くなっています。
| 資料 | 確認できる内容 |
|---|---|
| 貸借対照表 | 月末時点の資産、負債、純資産 |
| 損益計算書 | 一定期間の売上、費用、利益 |
なお、月次試算表の表示形式や項目の並び方は、使用している会計ソフトや作成者によって異なります。同じ内容であっても、見た目のレイアウトが違う場合があるため、自分が受け取っている資料がどちらの表なのかを、まず確認しておくとよいでしょう。
月次決算と年次決算の違い
月次決算は、毎月の経営状況を早めに把握するために行う社内向けの区切りであるのに対して、年次決算は1年間の数字を最終的に確定させるための処理です。
月次の時点では実施していない棚卸や減価償却などの処理が、年次決算で追加されることがあります。そのため、月次試算表の利益と、確定した年次決算の利益とが、そのまま一致しないケースがあることも理解しておく必要があります。
月次試算表が作成されるまでの流れ
月次試算表は、次のような流れを経て完成します。
- 領収書、請求書、通帳、カード明細などの資料をそろえる
- 取引を会計ソフトへ記帳する
- 現金・預金、売掛金、買掛金などの残高を確認する
- 必要な月次処理を反映する
- 月次試算表を出力する
ここで大切なのは、資料がそろっていなかったり、記帳が途中の状態であったりしても、月次試算表そのものは出力できてしまうという点です。試算表が出ているからといって、必要な資料がすべて反映されているとは限らないため、内容を経営判断に使う前提として、まずは資料と記帳が完了しているかどうかを確認しておく必要があります。
月次試算表で何が分かる?
月次試算表からは、貸借対照表と損益計算書、それぞれの資料に応じて異なる情報を確認できます。全体像を整理すると、次のとおりです。
| 確認できる資料 | 主に分かること | 確認例 |
|---|---|---|
| 損益計算書 | 一定期間の経営成績 | 売上、売上原価、経費、利益の推移 |
| 貸借対照表 | 月末時点の財産と負債の状態 | 現金・預金、売掛金、買掛金、借入金の残高 |
| 貸借対照表・損益計算書の比較 | 数字の変化や不自然な点 | 前月からの急増・急減、長期間残っている残高 |
売上・経費・利益の状況
損益計算書からは、一定期間における売上、売上原価、経費、そして利益を確認できます。
ここで重要なのは、単月の金額だけを見て判断しないことです。前月、前年同月、あるいは事業計画上の予算などと比較することで、数字が増えているのか減っているのか、その変化にはじめて意味を持たせることができます。
現金・預金や売掛金などの資産
貸借対照表からは、月末時点における現金・預金、売掛金などの資産残高を確認できます。
ここで注意したいのは、利益が出ていることと、預金が増えていることは必ずしもイコールではないという点です。売上が計上されていても、その代金である売掛金がまだ回収されていなければ、利益は増えていても手元の預金は増えていない、という状態が起こり得ます。
買掛金・未払金・借入金などの負債
貸借対照表からは、将来支払いが必要な買掛金・未払金や、借入金の残高も確認できます。
これらの残高があること自体は、問題として扱うべきものではありません。事業を続けていれば、支払いが完了していない取引や借入金が一定額残っているのは自然なことです。それよりも、前月からの増減や、その内容がどのような取引によるものかを確認することのほうが重要になります。
数字の変化や不自然な残高
月次試算表を前月までの数字と比較することで、急に増えた経費や、長期間残ったままになっている勘定科目、通常とは異なるマイナス残高などに気づける場合があります。
ただし、不自然に見える数字が、必ずしも誤りであるとは限りません。あくまで「確認が必要なサイン」として捉え、実際の取引内容までさかのぼって確認することが大切です。
月次試算表は最初に貸借対照表の残高を確認する
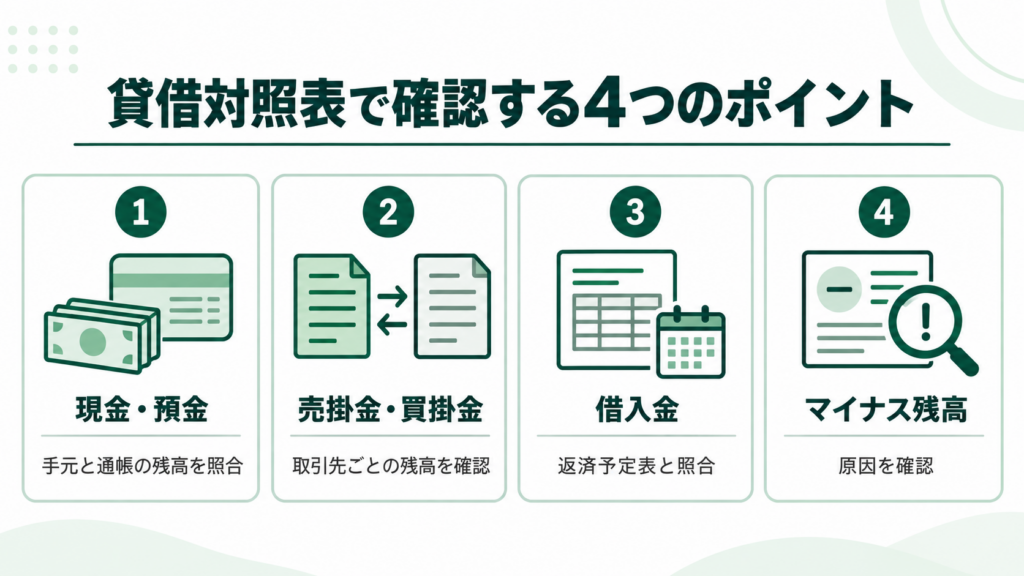
会計事務所で10年以上、月次処理や会計資料の確認に携わってきた経験では、月次試算表を確認するときは、まず貸借対照表の残高を固めることから始めていました。
「貸借を固める」とは、現金・預金、売掛金、買掛金、未払金、借入金などの残高を一つひとつ確認し、明らかな不一致や不自然な残高を残さない状態にすることを指します。私の実務上の確認順序としては、まず貸借対照表の残高やマイナス残高などの不自然な数字を確認し、そのうえで損益計算書の売上・利益・粗利益率・経費の変化を見ていました。残高に入力漏れやずれが残っていると、損益計算書の数字にも影響している場合があるため、この順番で確認していたということです。
現金・預金の残高を確認する
まず確認したいのは、帳簿上の現金・預金残高が、実際の通帳残高や現金の手元残高と合っているかどうかです。
一致しない場合に考えられる一般的な原因としては、取引の未入力、同じ取引の二重入力、対象月のずれなどが挙げられます。どれが原因かは個々の状況によって異なるため、ここで一概に断定することはできませんが、まずは残高が合っているかどうかを確認するところから始める必要があります。
売掛金・買掛金・未払金の内容を確認する
売掛金や買掛金、未払金については、残高の金額だけでなく、それが誰に対するものか、いつ発生したものか、すでに回収や支払いが済んでいないかまで確認する必要があります。
特に、長期間にわたって残ったままになっている残高には注意が必要です。本来であれば入金や支払いが完了しているはずの取引が、処理漏れによってそのまま帳簿上に残ってしまっているケースがあるためです。
借入金などの残高を確認する
借入金がある場合は、金融機関から発行される返済予定表など、確認できる資料があれば、帳簿上の借入金残高と照らし合わせておくとよいでしょう。
元金の返済分と利息の区分について細かく理解する必要はありません。ここで大切なのは、帳簿上の借入金残高が、実際の借入の状況と合っているかどうかを確認する視点を持つことです。
マイナス残高などの不自然な数字を確認する
実務で確認していたポイントの一つが、マイナス残高など、通常とは異なる表示になっている勘定科目がないかどうかです。
現金や売掛金、買掛金といった勘定科目が通常とは異なる残高になっている場合は、入力内容や取引の実態を確認する必要があります。ただし、マイナス残高には、入力のずれによるものもあれば、取引の内容によって一時的に生じているものもあります。「マイナスになっているから必ず間違いである」と決めつけるのではなく、不自然さに気づくための入口として捉えることが大切です。
損益計算書では売上・利益・粗利益率を確認する
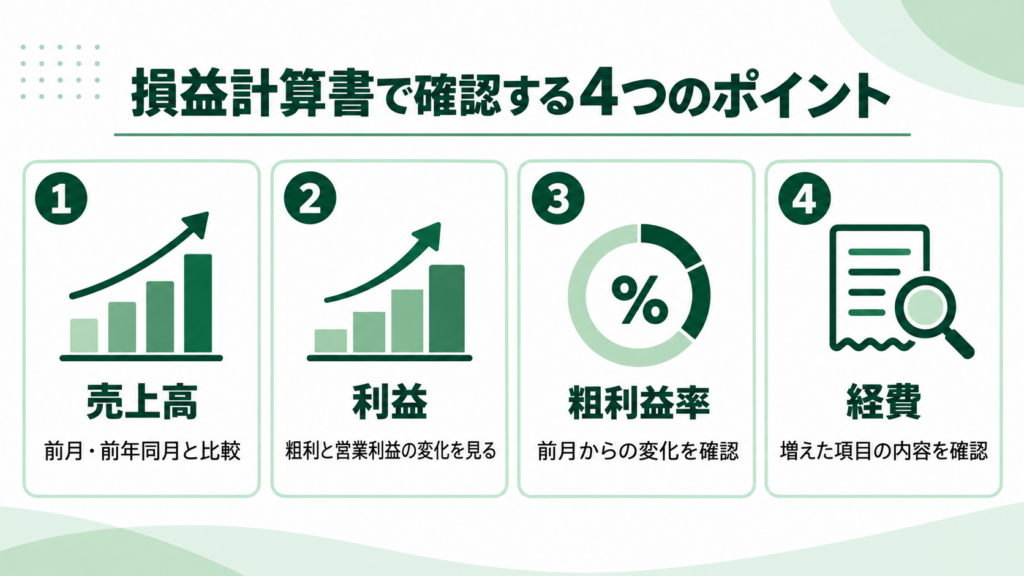
貸借対照表の残高を確認したあとは、損益計算書で経営成績を確認していきます。実務では、売上、利益、そして粗利益率をよく確認していました。
売上高の増減を見る
売上高は、単月の数字だけで判断せず、前月、前年同月、あるいは事業計画上の予算などと比較することが基本になります。
特に季節による変動がある業種の場合は、前月との比較だけでは正しく判断しにくいことがあります。その場合は、前年の同じ月と比較するなど、より状況に合った比較の仕方を選ぶ必要があります。
利益がどの段階で減っているかを見る
損益計算書上の利益には、売上総利益、営業利益、経常利益など、いくつかの段階があります。
それぞれの利益の定義を専門的に理解する必要はありませんが、実務で役立つのは「どの段階で利益が減っているのか」という見方です。売上総利益の段階から利益率が下がっているのか、それとも売上総利益は保てているのに、経費がかさんで営業利益の段階で減っているのか。この視点を持つだけで、対応すべき原因の見当がつきやすくなります。
粗利益率の変化を見る
粗利益率は、次の計算式で求めることができます。
粗利益率=売上総利益÷売上高×100
たとえば、売上高が100万円、売上原価が60万円であれば、売上総利益は40万円となり、粗利益率は40%です。翌月に売上高が120万円に増えたとしても、売上原価が84万円にまで増えていれば、売上総利益は36万円、粗利益率は30%まで低下します。このように、売上が増えていても、仕入や原価の増加によって粗利益率がかえって下がる場合があるため、売上高だけでなく粗利益率の推移もあわせて確認することが大切です。
不自然に増えた経費がないかを見る
実務で確認していたポイントとして、特定の経費が前月や通常月と比べて不自然に上昇していないかという点があります。
経費の増加には、実際に支出が増えたケースだけでなく、計上する月がずれたケース、一時的な支出が発生したケース、勘定科目の使い方が変わったケースなど、さまざまな原因が考えられます。金額の増減だけを見て判断するのではなく、その内容まで確認する姿勢が必要です。
ここまでの見方を、売上・粗利益率・経費・売掛金・預金の関係でまとめて確認してみましょう。以下は、説明のための仮の例です。なお、売上原価と経費はすべて当月中に預金から支払い、減価償却など現金の動きを伴わない費用はないものとします。
| 項目 | 当月の数字(仮の例) | 見るポイント |
|---|---|---|
| 売上高 | 200万円 | 前月・前年同月と比べた増減 |
| 売上原価 | 120万円 | 売上に対する割合 |
| 売上総利益(粗利益率) | 80万円(40%) | 粗利益率が維持できているか |
| 経費 | 60万円(うち広告宣伝費が前月10万円から25万円に増加) | 特定の経費が不自然に増えていないか |
| 営業利益 | 20万円 | どの段階で利益が減っているか |
| 売掛金残高 | 前月末50万円→当月末110万円(60万円増加) | 売上のうち未回収の金額が増えていないか |
| 預金残高 | 前月末300万円→当月末260万円(40万円減少) | 利益と預金の動きの違い |
この例では、営業利益は20万円の黒字ですが、売掛金残高は前月末50万円から当月末110万円へ60万円増えています。ほかに売掛金を増減させる取引がなければ、売上200万円に対する当月の入金は140万円です。一方で、売上原価120万円と経費60万円の合計180万円を支払っているため、預金は140万円−180万円=40万円減っています。損益計算書だけを見ると黒字でも、貸借対照表の売掛金と預金をあわせて見ると、「売掛金が増え、預金が減っている」ことに気づけます。あわせて、広告宣伝費の増加が一時的なものか継続的なものかを確認しておくと、翌月以降の数字を読みやすくなります。
月次試算表で毎月確認したいポイント
ここまでの内容を踏まえて、毎月の試算表を確認する際にチェックしておきたいポイントを整理します。
| 確認項目 | 見る場所 | 確認する理由 |
|---|---|---|
| 対象月までの記帳が完了しているか | 試算表全体 | 記帳が途中だと数字の信頼性が下がるため |
| 必要な資料がすべて反映されているか | 試算表全体 | 資料の反映漏れがあると実態とずれるため |
| 現金・預金残高が実際の残高と合っているか | 貸借対照表 | 不一致があると入力ミスの可能性があるため |
| マイナス残高などの不自然な数字がないか | 貸借対照表 | 入力内容や取引実態を確認する必要があるため |
| 売掛金や未払金が長期間残っていないか | 貸借対照表 | 処理漏れが隠れている可能性があるため |
| 売上や利益が前月・前年同月から大きく変わっていないか | 損益計算書 | 変化の原因を早めに把握するため |
| 粗利益率が大きく低下していないか | 損益計算書 | 原価や仕入の変化に気づくため |
| 特定の経費が不自然に増加していないか | 損益計算書 | 一時的な支出か継続的な増加かを見極めるため |
| 利益と預金残高の動きを混同していないか | 貸借対照表・損益計算書 | 利益が出ていても資金が増えるとは限らないため |
| 単月と累計を混同していないか | 損益計算書 | 期間の取り違えによる誤解を防ぐため |
月次試算表を見るときの注意点
月次試算表は便利な資料ですが、読み方を誤ると実態と異なる判断につながることがあります。ここでは、特に誤解が起きやすい点を整理します。
利益と手元資金は同じではない
損益計算書上で利益が出ていても、手元の預金がそのまま同じだけ増えるわけではありません。
売上代金がまだ回収できていない、借入金の返済が発生している、設備投資を行った、といった要因があると、利益と預金残高の動きは一致しなくなります。キャッシュフロー計算書のような専門的な資料まで理解する必要はありませんが、「利益が出ているからといって、預金も同じだけ増えるとは限らない」ということは、まず押さえておきたいポイントです。
単月と累計を混同しない
月次試算表には、その月だけの数字を示す「単月」の表示と、期首から当月までを合計した「累計」の表示があります。
この2つは意味がまったく異なるため、混同すると数字の大きさを誤って捉えてしまいます。会計ソフトやPDFを確認する際は、今見ている数字が単月なのか累計なのか、表示期間をあらかじめ確認しておく習慣をつけておくとよいでしょう。
試算表が出ていても数字が正しいとは限らない
会計ソフトから月次試算表が出力できたとしても、それだけで数字が正しいと言い切ることはできません。
資料の反映不足、入力漏れ、二重入力、処理する月のずれ、残高確認の不足などがあると、試算表自体は出力できても、実態とは異なる数字になっている可能性があります。会計ソフトの自動連携機能を使っていても、それだけですべてが自動的に正しい帳簿になるわけではない、という点は理解しておく必要があります。
年次決算で数字が変わる場合がある
棚卸、減価償却、未払費用の計上といった決算整理は、月次の段階までにどこまで反映しているかによって、月次試算表の利益と年次決算の利益に差が生じる場合があります。
どこまでの処理を月次に反映するかは、事業者や会計処理の方針によって異なります。個別の税務処理や判断についてはこの記事では扱いませんが、月次の数字がそのまま年次決算の確定数値になるとは限らないことは知っておいてください。
月次試算表を経営に活かす方法
月次試算表は、確認して終わりにするのではなく、そこで気づいた変化を次の行動につなげることではじめて意味を持ちます。
前月・前年同月・予算と比較する
単独の数字だけを見ても、それが良い状態なのか悪い状態なのかは判断しにくいものです。前月、前年同月、あるいは事業計画上の予算といった比較対象を持っておくことで、数字の変化に意味を持たせることができます。
変化した理由を確認する
売上や経費が増減しているときは、数字そのものだけでなく、その背景にある取引や出来事まで確認することが大切です。数字の変化には必ず理由があり、その理由を把握して初めて、次の対応を考えることができます。
毎月同じ項目を定点観測する
売上、粗利益率、営業利益、預金残高、売掛金、借入金など、自社にとって重要な項目を決めておき、毎月同じ視点で確認する方法もおすすめです。
すべての数字を細かく追いかける必要はありません。重要な項目に絞って継続的に見ていくことで、変化に気づきやすくなります。
必要に応じて総勘定元帳まで確認する
試算表を見て不自然な増減に気づいた場合は、その勘定科目の総勘定元帳までさかのぼって確認すると、どの取引が原因になっているかを調べやすくなります。
月次試算表に関するよくある質問
- 個人事業主にも月次試算表は必要ですか?
-
個人事業主であっても、月次試算表を確認することで、売上や経費、利益の推移を早い段階で把握しやすくなります。法律で作成が義務づけられているものではありませんが、資金繰りや経営判断に役立てたい場合は、確認する習慣を持っておくとよいでしょう。
- 月次試算表は会計ソフトだけで作成できますか?
-
会計ソフトへ取引を記帳していけば、月次試算表を出力すること自体は可能です。ただし、資料が不足していたり、記帳や残高確認が完了していなかったりすると、出力された数字が実態と異なる場合があります。ソフトの機能だけに頼らず、記帳内容や残高が正しく反映されているかを確認することが大切です。
- 月次試算表はいつまでに作ればよいですか?
-
法律で定められた期限があるものではないため、事業者ごとの運用によって異なります。重要なのは特定の締切日を守ることよりも、毎月継続して作成し、経営判断に活かせるタイミングで数字を確認できる運用を維持することです。
- 月次試算表と月次推移表の違いは何ですか?
-
月次試算表は、ある時点までの残高や損益をまとめた資料です。一方で月次推移表は、複数月分の試算表を並べて、勘定科目ごとの推移を一覧で確認できるようにした資料を指すことが一般的です。会計ソフトによって呼び方や様式は異なりますので、実際にどちらの形式で資料を受け取っているかを確認しておくとよいでしょう。
- 月次試算表だけで資金繰りも分かりますか?
-
月次試算表からは、現金・預金の残高や売掛金、借入金の状況を確認できますが、将来の入出金の見込みまで示しているわけではありません。資金繰りを詳しく把握したい場合は、資金繰り表など別の資料とあわせて確認することをおすすめします。
まとめ|月次試算表は数字の変化を毎月確認するための資料
月次試算表は、損益と財産の状態を毎月確認し、変化に早く気づくための資料です。作って終わりにせず、継続して見ていくことに意味があります。
この記事のポイントを整理すると、次のとおりです。
- 月次試算表では損益と財産の状態を確認できる
- 最初に貸借対照表の残高を整える
- 損益計算書では売上、利益、粗利益率、経費の変化を見る
- 不自然な数字があれば取引内容まで確認する
- 毎月同じ項目を継続して比較する
月次試算表は、作って終わりにするための資料ではありません。毎月継続して確認し、次の判断に活かしていくことが大切です。
Stark Partnersでは、個人事業主・小規模法人の方に向けて、記帳や月次数字の整理を承っています。毎月の試算表を確認する時間が取れない、記帳が後回しになっている、という場合は、以下からご確認ください。